Direito Tributário na OAB: o que mais cai no 48º Exame
DICAS DE ESTUDO
Direito Tributário na OAB: o que mais cai no 48º Exame
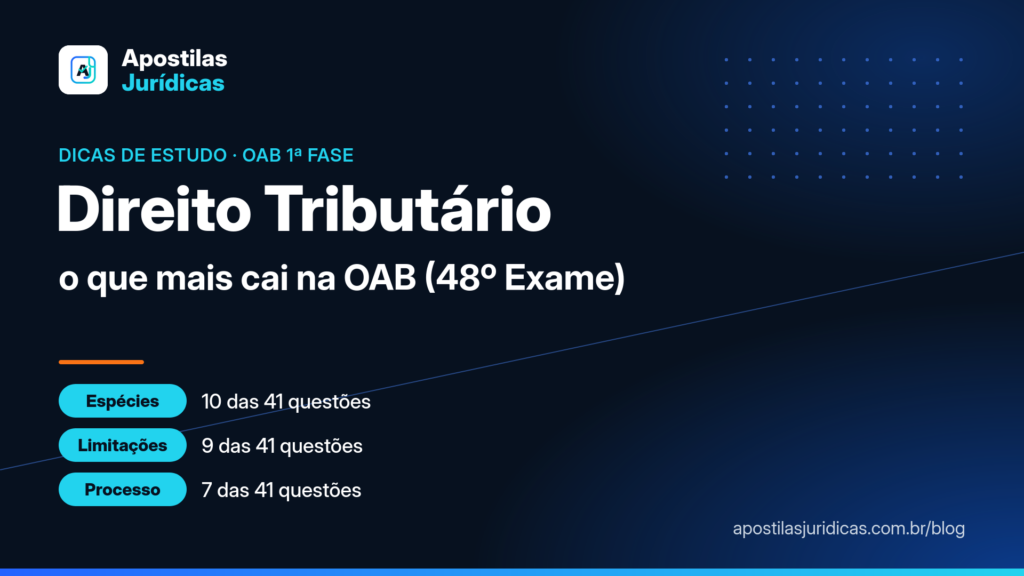
Classificamos as questões da FGV de nove provas completas. Espécies tributárias, limitações ao poder de tributar e processo tributário responderam por quase dois terços da matéria.
Por Lael Rodrigues Viana — Procurador Federal (PGF/AGU), Mestre pela Universidad de Alcalá (Espanha), professor de Direito há mais de duas décadas.
Direito Tributário na OAB tem fama de matéria difícil, mas a FGV é bem repetitiva nela. Para medir isso, lemos uma a uma as 41 questões de Direito Tributário de nove provas completas, do 36º ao 46º Exame, e classificamos cada uma por tema. Neste artigo, você vê quantas questões a matéria tem, os temas campeões e dois casos que a banca repetiu quase iguais. No fim, há um roteiro de estudo até 10 de janeiro de 2027.
1. Quantas questões de Direito Tributário caem na OAB
Nas provas recentes, Direito Tributário teve cinco questões na maior parte das edições, e quatro em algumas. Além disso, temas tributários aparecem também em Direito Constitucional, no capítulo da tributação e do orçamento. Quem estuda as limitações ao poder de tributar, portanto, ganha nas duas matérias.
2. Os temas que mais caem em Direito Tributário na OAB
| Tema | Questões (9 provas) |
| Espécies tributárias (taxas, contribuições, empréstimo compulsório) | 10 |
| Limitações ao poder de tributar (imunidades, princípios, isenção heterônoma) | 9 |
| Administração e processo tributário (dívida ativa, execução fiscal, ações) | 7 |
| Impostos em espécie (IR, ITBI, ITR, ITCMD, ICMS, IPVA) | 6 |
| Crédito tributário (lançamento, suspensão, prescrição) | 4 |
| Obrigação tributária e responsabilidade | 3 |
| Legislação tributária (legalidade, analogia) | 2 |
Os três primeiros temas somam 26 das 41 questões, cerca de 63%. Repare que os impostos em espécie, que assustam pelo volume de detalhes, renderam só seis questões em nove provas.
Em resumo: comece pelas espécies tributárias e pelas limitações ao poder de tributar. Juntas, deram duas questões por prova.
3. A FGV repete: a taxa calculada pelo capital social
O caso mais repetido de Direito Tributário na OAB é o da taxa com base de cálculo errada. No 37º Exame, uma empresa de fogos de artifício era cobrada por uma taxa calculada sobre o capital social. No 41º, um município criou uma taxa de fiscalização de lojas de material de construção, também calculada sobre o capital social. A resposta foi a mesma: a taxa é indevida. O Código Tributário Nacional proíbe que a taxa seja calculada em função do capital das empresas (art. 77, parágrafo único).
Nas espécies tributárias, outros pontos também caíram. O empréstimo compulsório exige lei complementar (39º Exame). O imposto extraordinário de guerra pode ser criado por lei ordinária e deve ser suprimido aos poucos quando a guerra acabar (40º). E a contribuição de iluminação pública pode custear a expansão e a melhoria do serviço (43º).
4. Imunidades: o livro eletrônico voltou
A segunda repetição veio das imunidades. No 36º e no 40º Exames, a pergunta era se os livros eletrônicos estão imunes. Estão, e o STF estende a imunidade aos aparelhos usados exclusivamente para a leitura (Súmula Vinculante 57). Outras imunidades cobradas foram a dos templos, que alcança o imóvel de moradia dos ministros religiosos (44º), e a dos sindicatos, que vale só para os de trabalhadores, e não para os de empregadores (39º).
- Isenção heterônoma (40º e 44º Exames). A União não pode conceder isenção de tributo de estados ou municípios (art. 151, III, da Constituição). A banca cobrou isso em duas provas.
- Exceções à legalidade e à anterioridade (38º e 46º). O Imposto de Importação e a Cide Combustíveis podem ter a alíquota alterada por ato do Executivo. Já o IPTU só pode ser atualizado por decreto no limite da correção monetária.
5. Processo tributário: prazos e instrumentos
No processo tributário, a FGV pergunta qual é a medida certa e quando ela cabe. No 37º Exame, os embargos à execução fiscal contavam da intimação da penhora. No 43º, a cobrança do ISS devia ser feita por execução fiscal, e não por ação de cobrança comum. E, no 44º, o nome do contribuinte foi inscrito em dívida ativa antes do fim do prazo para pagar ou impugnar, o que foi considerado indevido.
Atenção à reforma tributária: a prova cobra a legislação em vigor em 21 de setembro de 2026, data do edital. Estude por material atualizado até essa data, como explicamos na análise do edital OAB 48.
6. Como estudar Direito Tributário na OAB até 10 de janeiro
- Primeiro, as espécies tributárias. Taxas, contribuições, empréstimo compulsório e contribuição de melhoria, com os arts. 77 a 82 do CTN.
- Depois, as limitações ao poder de tributar. Leia os arts. 150 a 152 da Constituição e faça uma lista das exceções à legalidade e à anterioridade.
- Em seguida, o processo tributário. Dívida ativa, execução fiscal, embargos e ações do contribuinte.
- Por fim, as provas anteriores. Resolva as questões da FGV e leia o comentário de cada alternativa.
O Código Tributário Nacional atualizado está no site do Planalto.
Conclusão
Direito Tributário na OAB é menos assustador do que parece. Em nove provas completas, três temas responderam por quase dois terços das questões, e a banca repetiu dois casos quase iguais. Quem domina espécies tributárias, limitações e processo, e treina com provas anteriores, chega à 1ª fase com a matéria sob controle.
A apostila Direito Tributário para 1ª Fase OAB segue essa lógica e traz 72 questões para treinar no site, com gabarito comentado. Se quiser testar antes, as primeiras questões grátis estão abertas no site, sem cadastro.
Continue lendo
Direito Previdenciário na OAB: o que mais cai no 48º Exame
Reunimos as questões de Direito Previdenciário na OAB desde o 38º Exame: benefícios e segurados dominam, e a carência liga quase todas.
Direito Eleitoral na OAB: o que mais cai no 48º Exame
Reunimos as 20 questões de Direito Eleitoral na OAB desde o 38º Exame: financiamento, registro e partidos lideram, e a compra de…
ECA na OAB: o que mais cai no 48º Exame
Contamos as questões da FGV de 33 provas: adoção, crimes, direitos fundamentais e medidas socioeducativas respondem por mais da metade do ECA…